
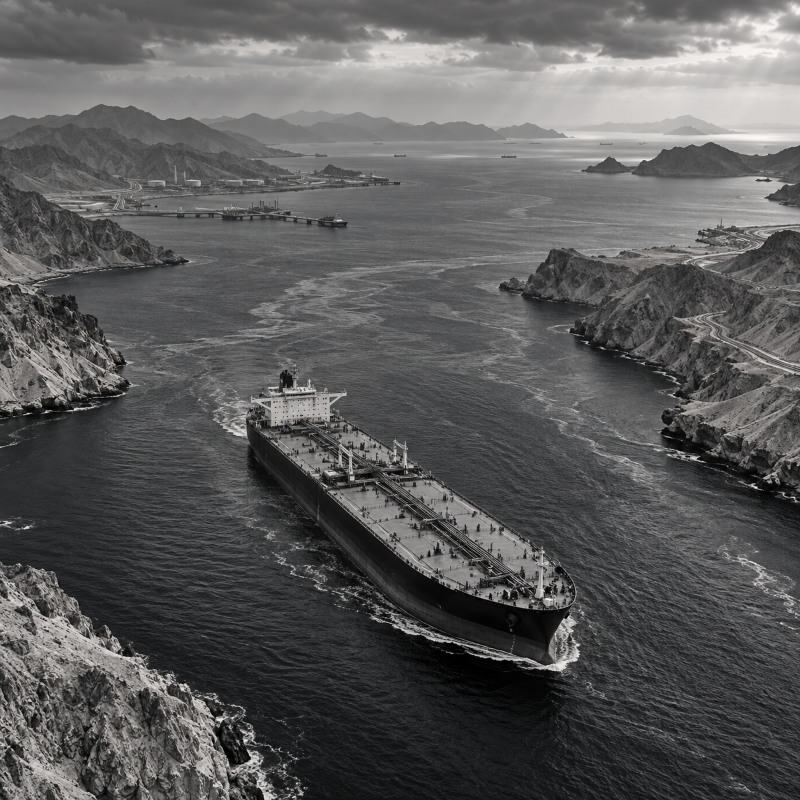

La chiusura dello Stretto mette a nudo la fragilità dell’architettura energetica costruita per decenni attorno a un unico passaggio. Arabia Saudita, Emirati, Oman, Iraq e Iran accelerano oleodotti, porti e ferrovie. Ma nessuna alternativa è oggi in grado di sostituire Hormuz: il nuovo sistema sarà più articolato, più costoso e anche più esposto a nuove vulnerabilità.
Il 28 febbraio 2026 la guerra tra Israele, Stati Uniti e Iran cambia anche la geografia economica del Medio Oriente. Non sono soltanto le infrastrutture energetiche a essere colpite: la chiusura prolungata dello Stretto di Hormuz interrompe una delle principali arterie attraverso cui il Golfo comunica con i mercati mondiali e costringe governi e imprese a fare i conti con una dipendenza costruita in decenni.
I numeri spiegano la portata del problema. Nel 2025 attraverso Hormuz transitano in media circa 20 milioni di barili al giorno, pari a circa un quarto del commercio marittimo mondiale di petrolio. Circa l’80% dei volumi è diretto verso l’Asia. Inoltre, vi passano più di 110 miliardi di metri cubi di LNG, quasi il 20% del commercio mondiale di gas liquefatto: il 93% dell’LNG esportato dal Qatar e il 96% di quello emiratino attraversano lo Stretto.
Nel secondo trimestre 2026 i flussi petroliferi attraverso Hormuz scendono a circa 4,9 milioni di barili al giorno, contro i 21 milioni del quarto trimestre 2025; quelli di LNG precipitano da 10,5 a 0,8 miliardi di piedi cubi al giorno.
Il conflitto rende quindi evidente una contraddizione: il Golfo concentra enormi capacità produttive, ma per venderle al mondo dipende da un numero ristretto di passaggi. Il dossier Oltre Hormuz: l’architettura emergente delle interconnessioni tra Golfo, Europa e Asia, realizzato da INTA, rileva come la crisi acceleri la ricerca di rotte alternative e trasformi oleodotti e porti finora concepiti secondo logiche nazionali in possibili elementi di una rete regionale più integrata.
Arabia Saudita ed Emirati: i primi a uscire dal vicolo cieco
La posizione più favorevole è quella di Arabia Saudita ed Emirati Arabi Uniti, gli unici due Paesi del Golfo dotati di grandi capacità operative per esportare greggio senza attraversare Hormuz. In condizioni di massimo utilizzo, i loro sistemi di bypass consentono di evacuare quasi 6 milioni di barili al giorno, circa il 40% dei 15 milioni di barili esportati quotidianamente dal Golfo prima della crisi.
Per Riyadh il perno è la East-West Pipeline, la Petroline. Lunga circa 1.200 chilometri e progettata per 7 milioni di barili al giorno, oggi dispone di una capacità operativa di circa 4 milioni. Prima della guerra trasporta circa 1,4 milioni di barili al giorno verso Yanbu, sul Mar Rosso; durante la crisi arriva a sostenere esportazioni fino a 4,5 milioni di barili al giorno di greggio e prodotti, consentendo all’Arabia Saudita di mantenere quasi il 60% dei livelli medi di export del 2025.
Ma la Petroline dimostra anche che bypassare Hormuz non significa eliminare il rischio. A nord il corridoio dipende dalla sicurezza di Suez; a sud resta esposto al Mar Rosso e a Bab el-Mandeb, dove gli attacchi degli Houthi continuano a rappresentare una minaccia. Gli attacchi alla stessa Petroline nel settembre 2026 mostrano inoltre che una condotta terrestre può diventare un bersaglio strategico tanto quanto un terminale marittimo.
Riyadh valuta per questo un aumento della capacità della East-West Pipeline di 1-2 milioni di barili al giorno e una nuova condotta parallela destinata soprattutto ai prodotti raffinati. Ancora più ambizioso è il progetto, per ora preliminare, di collegare il sistema saudita al porto omanita di Duqm: circa 1.200 chilometri attraverso il Rubʿ al-Khali per raggiungere l’Oceano Indiano evitando sia Hormuz sia Bab el-Mandeb. I costi, i tempi e gli accordi necessari con l’Oman rendono però il progetto una prospettiva di medio-lungo periodo.
Gli Emirati partono da una posizione ancora più solida. L’Abu Dhabi Crude Oil Pipeline, operativo dal 2012, corre per circa 400 chilometri da Habshan a Fujairah e dispone di una capacità di 1,7-1,8 milioni di barili al giorno. Consente di esportare senza attraversare Hormuz oltre il 40% della produzione emiratina di greggio, pari a circa 4,1 milioni di barili al giorno esclusi i condensati. Durante il conflitto Abu Dhabi riesce così a preservare oltre l’80% dei volumi medi esportati nel 2025.
La crisi spinge però gli Emirati a fare un ulteriore passo. ADNOC avvia a maggio il raddoppio della capacità di esportazione attraverso il bypass, con l’obiettivo di arrivare a 3,3 milioni di barili al giorno entro il 2027, insieme all’espansione dello stoccaggio e della flotta. L’obiettivo produttivo supera intanto i 5 milioni di barili al giorno, contro i 4,86 attuali.
Fujairah diventa così qualcosa di più di un terminale petrolifero. DP World raggiunge a luglio un accordo di principio per una concessione cinquantennale destinata a due nuovi terminal container e multipurpose, con capacità fino a 2,5 milioni di TEU l’anno, collegati via terra a Jebel Ali e Jafza. Anche l’LNG segue questa logica: Ruwais aumenta la capacità di liquefazione da 6 a 9,6 milioni di tonnellate annue, mentre è allo studio un impianto East Coast LNG a Fujairah da 4 milioni di tonnellate.
Oman, Kuwait, Iraq: la nascita di una rete regionale
Se Arabia Saudita ed Emirati dispongono già di alternative, l’Oman può trasformare la propria posizione geografica in un vantaggio. Sohar, Duqm e Salalah si trovano fuori dallo Stretto e affacciano direttamente sulle rotte dell’Oceano Indiano. Mascate prevede una rete ferroviaria nazionale di oltre 2.100 chilometri, destinata a collegare porti, aree industriali e centri abitati e, successivamente, a integrarsi con il GCC. A giugno 2026 vengono inoltre firmati dieci accordi e memorandum per investimenti a Duqm per circa 7,5 miliardi di dollari, compresi progetti per idrogeno verde e ammoniaca.
Il nodo energetico è Ras Markaz, sulla costa del Mar Arabico, collegato alla raffineria di Duqm da un oleodotto di circa 80 chilometri. Il terminale, operativo dal 2023, dispone di 26,7 milioni di barili di stoccaggio, con possibilità di arrivare nel lungo periodo a 200 milioni. A luglio 2026 viene avviata una gara per aggiungere altri 5,2 milioni di barili. La posizione consente di ricevere, stoccare e riesportare greggio senza entrare nel Golfo Persico.
Il Kuwait è invece molto più vulnerabile. Nel giugno 2026 Kuwait Petroleum Corporation avvia discussioni con Arabia Saudita ed Emirati per utilizzare le rispettive infrastrutture e raggiungere terminali esterni a Hormuz. L’obiettivo è duplice: collegarsi alla East-West Pipeline saudita e, parallelamente, sfruttare maggiormente il sistema emiratino verso Fujairah. Non sono ancora progetti definitivi, ma la crisi li trasforma da ipotesi di lungo periodo in priorità strategiche. A luglio Kuwait conclude inoltre un accordo da 16 miliardi di dollari con Blackstone, Brookfield e KKR per finanziare investimenti infrastrutturali e portare la capacità produttiva a 4 milioni di barili al giorno entro il 2035.
Per il Qatar il problema è ancora più radicale. Saad Al-Kaabi, amministratore delegato di QatarEnergy, osserva che per l’LNG qatariota non esiste un’alternativa a Hormuz. Nel 2025 circa il 93% delle esportazioni di LNG del Qatar transita dallo Stretto e Doha rappresenta circa il 20% dell’offerta mondiale di gas liquefatto. La chiusura del passaggio produce quindi effetti immediati non soltanto sul Golfo, ma sui mercati energetici globali.
L’Iraq affronta un problema diverso: dispone di grandi riserve e di un settore petrolifero fortemente concentrato nel sud, ma la quasi totalità delle esportazioni dipende dai terminali del Golfo. Il corridoio settentrionale verso la Turchia offre una possibilità, ma l’oleodotto Iraq-Turchia, progettato per circa 1,5 milioni di barili al giorno, riprende i flussi soltanto parzialmente alla fine del 2025, con circa 200.000 barili al giorno. Nel 2026 Baghdad e Ankara prorogano per un anno l’accordo di transito, mentre resta aperta la questione dei rapporti con il Kurdistan.
La crisi rilancia così il progetto Basra-Haditha, destinato a collegare i giacimenti meridionali ai corridoi settentrionali. Nell’aprile 2026 il governo iracheno avvia una gara per un investimento stimato in 4,6 miliardi di dollari. Parallelamente prende forma la Development Road, corridoio ferroviario e stradale di circa 1.200 chilometri tra il porto di Grand Faw e il confine turco, con un investimento indicativo di 17 miliardi di dollari e tappe previste nel 2031, 2038 e 2050. Grand Faw, nel gennaio 2026, è prossimo all’avvio delle operazioni commerciali dopo il completamento delle cinque banchine della prima fase.
La Development Road, però, non è un vero bypass di Hormuz: le navi che arrivano dall’Oceano Indiano devono comunque attraversare lo Stretto per raggiungere Grand Faw. È soprattutto un corridoio terrestre tra Asia ed Europa e potrebbe diventare complementare all’IMEC e alla Belt and Road Initiative cinese.
Iran, India ed Europa: la partita dei corridoi
Anche l’Iran cerca di ridurre la propria vulnerabilità. Prima della guerra produce circa 3,3 milioni di barili al giorno di greggio, ai quali si aggiungono 1,3 milioni di barili di condensati e altri liquidi; a febbraio 2026 esporta circa 2,2 milioni di barili al giorno. Circa il 90% delle spedizioni di greggio parte normalmente da Kharg, nel Golfo Persico, e la maggior parte è destinata alla Cina.
Teheran dispone però del corridoio Goreh-Jask, lungo circa 1.000 chilometri e progettato per trasferire fino a un milione di barili al giorno verso Jask, sul Golfo di Oman. La capacità effettivamente utilizzabile, prima della crisi, è stimata dall’EIA in circa 300.000 barili al giorno, con esportazioni sporadiche. Anche Jask, tuttavia, rimane esposto a un eventuale blocco navale.
Sul fronte commerciale, il vero progetto strategico è Chabahar. Il porto consente di raggiungere l’Iran dall’Oceano Indiano senza entrare nel Golfo Persico e rappresenta per l’India una porta verso Afghanistan e Asia centrale senza passare dal Pakistan. Nel maggio 2024 India Ports Global firma un contratto decennale per l’equipaggiamento e la gestione del terminal Shahid Beheshti. La ferrovia Chabahar-Zahedan, lunga circa 630 chilometri, vede completata la posa dei binari nel luglio 2026 e dovrebbe entrare in esercizio entro pochi mesi, collegando il porto alla rete iraniana e quindi all’Asia centrale, al Mar Caspio e alla Russia.
È la componente iraniana dell’International North-South Transport Corridor, che collega India, Iran e Russia. Ma anche qui l’alternativa non è immediata: restano problemi finanziari e assicurativi, differenti scartamenti ferroviari, controlli doganali non armonizzati, trasbordi e capacità limitata dei porti e della flotta del Caspio. L’INSTC diventa realmente indipendente da Hormuz soltanto con la piena integrazione di Chabahar, della ferrovia Chabahar-Zahedan e dei collegamenti settentrionali.
La stessa logica riguarda l’India-Middle East-Europe Economic Corridor, che la crisi rilancia ma contemporaneamente mette alla prova. L’IMEC può collegare India, Golfo ed Europa attraverso infrastrutture portuali, ferroviarie e logistiche, ma il suo tracciato originario dipende da alcuni nodi particolarmente esposti. Israele, con il porto di Haifa, mantiene un ruolo geografico importante ma è anche il segmento politicamente più sensibile. Inoltre manca ancora una connessione ferroviaria continua attraverso la Giordania: circa 100 chilometri separano la rete saudita dal collegamento verso il Levante.
L’Unione europea e l’India continuano a sostenere il progetto e Italia e India ribadiscono nel maggio 2026 il proprio impegno. Ma mancano ancora meccanismi di finanziamento concordati e un piano di attuazione dettagliato.
La Commissione europea, dopo la crisi, indica esplicitamente la diversificazione delle infrastrutture lontano da Hormuz e l’avanzamento dell’IMEC tra le priorità della nuova cooperazione con il Golfo.
Il punto centrale è quindi un altro. La crisi non sta semplicemente creando una nuova serie di oleodotti e ferrovie. Sta modificando il modo in cui il Golfo concepisce la propria sicurezza economica. Per decenni la priorità è stata aumentare produzione ed esportazioni; ora diventa altrettanto importante garantire che ciò che viene prodotto possa raggiungere mercati diversi anche quando uno dei principali chokepoint viene chiuso.
Le nuove infrastrutture aumentano la resilienza, ma non cancellano il rischio: lo spostano. Un oleodotto può essere sabotato, un terminale colpito, una ferrovia interrotta, un porto bloccato, un canale chiuso e una rotta marittima resa impraticabile. Più la rete si amplia, più aumenta il numero dei nodi da proteggere. Il dossier INTA sottolinea proprio questa ambivalenza: la diversificazione riduce la dipendenza da un singolo passaggio, ma redistribuisce le vulnerabilità lungo catene logistiche più lunghe e complesse.
Anche i rapporti tra le monarchie del Golfo possono cambiare. Arabia Saudita ed Emirati dispongono delle infrastrutture più avanzate per aggirare Hormuz; Qatar, Kuwait, Bahrain e Iraq restano molto più esposti. La necessità di condividere capacità di stoccaggio, gas, LNG, infrastrutture e sistemi assicurativi può quindi rafforzare l’integrazione del GCC. Ma la competizione tra Riyadh e Abu Dhabi per investimenti, rotte e quote di mercato può produrre l’effetto opposto.
Per questo il dopo-Hormuz non coincide con la fine di Hormuz. Lo Stretto resta il passaggio più efficiente e flessibile per una parte enorme del commercio energetico mondiale. Le alternative costano di più, richiedono anni di investimenti e spesso sostituiscono una vulnerabilità con un’altra. La novità è che, dopo la crisi del 2026, nessun grande produttore del Golfo può più considerare la sicurezza delle proprie esportazioni come un problema esclusivamente marittimo.
La nuova geografia energetica nasce dunque da una necessità molto concreta: non dipendere da una sola porta per arrivare al mondo. Arabia Saudita, Emirati, Oman, Iraq e Iran stanno costruendo porte diverse; India, Turchia ed Europa cercano di collegarle. Ma la vera sfida sarà trasformare una somma di infrastrutture nazionali in una rete capace di funzionare anche durante una crisi. È questa, più ancora della semplice costruzione di un nuovo oleodotto, la conseguenza strategica che la guerra del 2026 lascia dietro di sé.